
Markup: o que é e como calcular o preço de venda
A fórmula com conta em R$ para loja e atacado, o erro de somar porcentagens e como passar o preço para a tabela de varejo e atacado.
 Wellington Santos
Neste artigo
- O que é markup?
- Qual é a fórmula do markup?
- Markup divisor ou multiplicador: qual a diferença?
- Como calcular o markup de um produto, passo a passo
- Exemplo de markup no atacado
- Por que somar as porcentagens ao custo dá prejuízo?
- Onde entram os impostos do Simples Nacional e do MEI?
- Qual a diferença entre margem e markup?
- Como levar o preço para a tabela de varejo e de atacado sem furar a margem?
- Perguntas frequentes
- Fontes
Markup é o índice que você aplica sobre o custo do produto para chegar a um preço de venda que paga impostos, taxas e despesas fixas e ainda deixa o lucro que você quer. A fórmula: preço = custo ÷ [1 − (despesas variáveis + despesas fixas + margem de lucro)], tudo em percentual do preço de venda.
Exemplo rápido: um vestido que custa R$ 45,00, numa loja em que imposto, taxa do cartão, despesas fixas e lucro somam 40% do preço, sai por R$ 45,00 ÷ 0,60 = R$ 75,00.
Abaixo estão a mesma conta para uma distribuidora que vende no atacado, a diferença entre markup divisor e multiplicador, o erro de somar porcentagens que derruba a margem sem ninguém perceber e como passar o preço para a tabela de varejo e de atacado sem vender no prejuízo.
Fórmula: markup multiplicador = 1 ÷ [1 − (despesas variáveis + despesas fixas + margem)]; o preço de venda é o custo vezes esse número.
Exemplo de loja: custo de R$ 45,00 e 40% de despesas e lucro dão markup de 1,6667 e preço de R$ 75,00.
Erro comum: somar os 40% ao custo dá R$ 63,00, e a margem cai de 15% para 3,6%.
Imposto: use a alíquota efetiva que o contador informar; no Simples ela muda com o faturamento dos últimos 12 meses.
Atacado: o desconto sobre o preço de varejo tem teto; no exemplo deste artigo, 14%.
O que é markup?
Markup é um multiplicador aplicado sobre o custo de cada produto para formar o preço de venda. O Sebrae descreve o markup como um índice que, aplicado ao custo, dá o preço de venda sugerido e garante que esse preço cubra as despesas fixas, as variáveis e a margem de lucro (Sebrae RN, 2024).
Na prática, o custo é só o que você pagou pela mercadoria. O markup carrega todo o resto: o imposto, a taxa da maquininha, a comissão do vendedor, o aluguel, o contador, a internet e o lucro. Se o markup estiver errado, o preço pode até vender bem e mesmo assim não sobrar dinheiro no fim do mês.
Ele aparece de duas formas, que dizem a mesma coisa: como multiplicador (por exemplo, 1,6667) ou como percentual sobre o custo (66,7%). Quem diz "trabalho com markup 2" está dizendo que vende pelo dobro do custo, ou seja, com 100% sobre o custo.
O detalhe que muda tudo: imposto do Simples, taxa de cartão e comissão são cobrados sobre o preço de venda, não sobre o custo. Por isso a conta do markup divide em vez de somar.
Qual é a fórmula do markup?
A fórmula do markup multiplicador é Markup = 100 ÷ [100 − (DV + DF + ML)], com os três valores em percentual do preço de venda, e o preço de venda é o custo multiplicado por esse markup (Sebrae RN, 2024). Cada sigla é uma parte do preço:
| Parte | O que é | O que entra |
|---|---|---|
| Custo unitário (R$) | Quanto custa cada unidade para você | Preço do fornecedor, frete da compra dividido pelas peças, etiqueta e sacola que vão em cada venda |
| DV: despesas variáveis (%) | Gastos que acontecem a cada venda, proporcionais ao preço | Imposto (Simples), taxa da maquininha ou do link de pagamento, comissão de vendedor ou representante, frete grátis que você banca |
| DF: despesas fixas (%) | Gastos do mês que não dependem de quanto você vende, divididos pelo faturamento médio | Aluguel, contador, internet, energia, sistemas, salários e o pró-labore, se você tira um valor fixo |
| ML: margem de lucro (%) | O que você quer que sobre depois de pagar tudo | Um percentual do preço de venda definido por você (no exemplo abaixo, 15%) |
As despesas fixas viram percentual com uma divisão simples: total das despesas fixas do mês ÷ faturamento médio do mês. Se o faturamento muda de patamar, esse percentual muda junto, e o markup também.
Markup divisor ou multiplicador: qual a diferença?
No resultado, nenhuma: são duas formas da mesma conta. O markup divisor é 1 − (DV + DF + ML), e você divide o custo por ele. O markup multiplicador é 1 dividido pelo divisor, e você multiplica o custo por ele. Com os números da loja do exemplo (40% somando despesas e lucro):
| Markup divisor | Markup multiplicador | |
|---|---|---|
| Fórmula | 1 − (DV + DF + ML) | 1 ÷ [1 − (DV + DF + ML)] |
| No exemplo | 1 − 0,40 = 0,60 | 1 ÷ 0,60 = 1,6667 |
| Preço do vestido de R$ 45,00 | R$ 45,00 ÷ 0,60 = R$ 75,00 | R$ 45,00 × 1,6667 = R$ 75,00 |
| Quando usar | Na planilha, porque não tem arredondamento | Na calculadora do celular ou para aplicar o mesmo índice a uma categoria inteira |
Se usar o multiplicador, guarde quatro casas decimais. Arredondado para 1,67, o vestido iria a R$ 75,15; arredondado para 1,6, cairia para R$ 72,00, e a margem passaria de 15% para 12,5% sem você mudar mais nada.
Como calcular o markup de um produto, passo a passo
Imagine uma loja de moda feminina em Uberlândia que vende pelo Instagram e pelo WhatsApp e fatura, em média, R$ 12.500 por mês (um exemplo, com números redondos para a conta ficar clara).
Ache o custo unitário. O vestido sai do fornecedor por R$ 42,00. O frete da compra dividido pelas peças, mais a etiqueta e a sacola, dá R$ 3,00 por peça. Custo unitário: R$ 45,00.
Some as despesas variáveis em % do preço. O contador informou que o Simples da loja está em 4%, e a maquininha cobra, na média das vendas, 3%. Despesas variáveis: 7%.
Transforme as despesas fixas em %. Aluguel de uma sala pequena, contador, internet, energia e sistemas somam R$ 2.250 por mês. R$ 2.250 ÷ R$ 12.500 = 18%. Se você tira um pró-labore fixo, ele entra nessa soma; se vive do que sobra, a margem de lucro é o seu ganho.
Defina a margem de lucro. A dona quer que sobrem 15% de cada venda.
Aplique a fórmula. 7% + 18% + 15% = 40%. Divisor: 1 − 0,40 = 0,60. Multiplicador: 1 ÷ 0,60 = 1,6667. Preço de venda: R$ 45,00 ÷ 0,60 = R$ 75,00.
Confira com o resultado de uma peça. O guia de precificação do Sebrae Bahia sugere fazer uma demonstração de resultado por unidade para confirmar que o preço entrega a margem desejada (Sebrae Bahia, 2020). A tabela abaixo é essa conferência.
| Vestido vendido por R$ 75,00 | Valor | % do preço |
|---|---|---|
| Preço de venda | R$ 75,00 | 100% |
| (−) Simples | R$ 3,00 | 4% |
| (−) Taxa do cartão | R$ 2,25 | 3% |
| (−) Despesas fixas | R$ 13,50 | 18% |
| (−) Custo do vestido | R$ 45,00 | 60% |
| (=) Lucro | R$ 11,25 | 15% |
O preço calculado é o mínimo para entregar a margem. Se for arredondar, arredonde para cima: a R$ 75,90 a margem sobe para 15,7%; a R$ 74,90 ela já cai para 14,9%. E compare com o que o mercado cobra: se o preço calculado ficar muito acima, o ajuste vem do custo ou das despesas, não de um markup menor no chute.
Exemplo de markup no atacado
No atacado, a conta é a mesma; mudam os percentuais. Imagine uma distribuidora de embalagens em Campinas que vende para confeitarias e lojas pelo WhatsApp, com um representante que ganha 5% de comissão, e fatura em média R$ 75.000 por mês, ou R$ 900 mil em 12 meses (exemplo).
| Item | Valor |
|---|---|
| Custo do pacote com 100 sacolas kraft | R$ 32,40 |
| Simples (alíquota efetiva informada pelo contador) | 8,2% |
| Comissão do representante | 5% |
| Despesas fixas: R$ 9.000 ÷ R$ 75.000 | 12% |
| Margem de lucro | 10% |
| Soma | 35,2% |
Divisor: 1 − 0,352 = 0,648. Multiplicador: 1 ÷ 0,648 = 1,5432. Preço de venda: R$ 32,40 ÷ 0,648 = R$ 50,00 o pacote. Conferindo: saem R$ 4,10 de Simples, R$ 2,50 de comissão, R$ 6,00 de despesas fixas e R$ 32,40 de custo, e sobram R$ 5,00, os 10% planejados.
O markup da distribuidora (1,54) é menor que o da loja (1,67), e está certo assim: no atacado a margem por unidade é menor e o volume compensa. Markup baixo não é problema. Problema é markup que não saiu de uma conta. Para o resto da operação, o guia de como vender no atacado com pedido mínimo e preço por quantidade mostra como garantir esse volume.
Por que somar as porcentagens ao custo dá prejuízo?
Porque os percentuais da conta são do preço de venda, e somar ao custo aplica esses percentuais sobre uma base menor. O erro é pegar os mesmos 40% da loja e fazer R$ 45,00 + 40% = R$ 63,00. Parece a mesma conta, mas imposto, cartão e despesas fixas continuam levando a parte deles sobre o preço:
| Vestido de custo R$ 45,00 | Somando 40% ao custo | Dividindo pelo markup |
|---|---|---|
| Preço de venda | R$ 63,00 | R$ 75,00 |
| Simples (4%) | R$ 2,52 | R$ 3,00 |
| Cartão (3%) | R$ 1,89 | R$ 2,25 |
| Despesas fixas (18%) | R$ 11,34 | R$ 13,50 |
| Custo | R$ 45,00 | R$ 45,00 |
| Lucro | R$ 2,25 (3,6%) | R$ 11,25 (15%) |
São R$ 9,00 a menos de lucro em cada vestido. Na distribuidora, somar os 35,2% ao custo daria R$ 43,80 por pacote e deixaria R$ 0,36 de lucro, menos de 1%.
O mesmo cuidado vale para quem "dobra o custo" sem fazer conta. Multiplicador 2 é o mesmo que divisor 0,50: sobra metade do preço para despesas e lucro. Na loja do exemplo, que gasta 25% com Simples, cartão e despesas fixas, dobrar o custo deixaria 25% de margem; numa loja com aluguel mais caro, que gaste 45%, sobrariam 5%.
Onde entram os impostos do Simples Nacional e do MEI?
No Simples Nacional, o imposto entra nas despesas variáveis, como percentual do preço, e o número certo é a alíquota efetiva, não a da tabela. Pela lei, ela é calculada a cada mês com a receita bruta dos 12 meses anteriores: (receita de 12 meses × alíquota nominal − parcela a deduzir) ÷ receita de 12 meses (Lei Complementar 123/2006, art. 18).
Para o comércio (Anexo I da mesma lei), a alíquota nominal vai de 4% na 1ª faixa, com receita de até R$ 180 mil em 12 meses, a 19% na 6ª faixa, com uma parcela a deduzir em cada faixa a partir da 2ª.
A loja do exemplo, com R$ 150 mil em 12 meses, está na 1ª faixa e paga os próprios 4%. A distribuidora, com R$ 900 mil, está na 4ª faixa (10,7% e R$ 22.500 a deduzir): (R$ 900.000 × 10,7% − R$ 22.500) ÷ R$ 900.000 = 8,2%.
Use essa conta para entender o número, não para dispensar o contador. Receitas de produtos com tributação monofásica ou com o ICMS já recolhido por substituição tributária são separadas na apuração (art. 18, § 4º-A da mesma lei) e mudam o percentual. Peça ao contador a sua alíquota efetiva e refaça o markup quando ela mudar.
Se a empresa está no Lucro Presumido, a lógica do markup é a mesma: o contador informa o total de tributos sobre a venda, e esse percentual entra no lugar do Simples (Sebrae Bahia, 2020).
O MEI é diferente: paga um valor fixo por mês, o DAS. Em 2026, para comércio e indústria, são R$ 82,05 (R$ 81,05 de INSS e R$ 1,00 de ICMS), segundo a Receita Federal. Como não é percentual da venda, o DAS entra nas despesas fixas, junto com aluguel e internet.
A reforma tributária também mexe nessa conta. Em setembro de 2026, as empresas do Simples escolheram se, de janeiro a junho de 2027, pagam o IBS e a CBS dentro da guia do Simples ou por fora, no regime regular; quem não optou tem nova oportunidade em março de 2027, com efeito no segundo semestre (Resolução CGSN nº 186/2026, Receita Federal). Pergunte ao contador qual foi a sua opção e quanto fica o imposto sobre a venda em 2027, e refaça o markup antes de janeiro.
Qual a diferença entre margem e markup?
Markup é calculado sobre o custo; margem, sobre o preço de venda. No vestido de custo R$ 45,00 vendido a R$ 75,00, o markup é de 66,7% (R$ 30,00 ÷ R$ 45,00), a margem bruta é de 40% (R$ 30,00 ÷ R$ 75,00) e a margem líquida, o que sobra depois de todas as despesas, é de 15%.
Repare que a margem bruta de 40% é exatamente a soma que entrou no divisor (7% + 18% + 15%). Para converter uma na outra: markup = margem ÷ (1 − margem) e margem = markup ÷ (1 + markup), com os dois em decimal.
| Margem bruta (sobre o preço) | Markup (sobre o custo) | Multiplicador |
|---|---|---|
| 20% | 25% | 1,25 |
| 30% | 42,9% | 1,4286 |
| 40% | 66,7% | 1,6667 |
| 50% | 100% | 2,00 |
| 60% | 150% | 2,50 |
Confundir as duas é outro jeito de vender abaixo do planejado: quem quer 40% de margem e aplica 40% de markup fica com 28,6% de margem bruta. Para medir a margem dos produtos que você já vende, veja como calcular a margem de lucro e qual é a ideal para revenda.
Como levar o preço para a tabela de varejo e de atacado sem furar a margem?
Calcule o preço mínimo do atacado com o markup do atacado e use a diferença para o preço de varejo como teto de desconto. Imagine que a loja de moda passe a vender para revendedoras a partir de 6 peças, com pagamento no Pix (sem taxa de cartão) e aceitando margem menor, de 8%.
O markup do atacado soma 4% de Simples, 18% de despesas fixas e 8% de margem: 30%, divisor 0,70. O preço mínimo do vestido no atacado é R$ 45,00 ÷ 0,70 = R$ 64,29. Sobre o preço de varejo de R$ 75,00, o desconto máximo é 1 − (0,60 ÷ 0,70) = 14,3%. Como o custo some dessa conta, o mesmo teto vale para todos os produtos com a mesma estrutura de despesas, e pode virar uma regra por categoria.
| Desconto sobre R$ 75,00 | Preço no atacado | Lucro por peça | Margem |
|---|---|---|---|
| 10% | R$ 67,50 | R$ 7,65 | 11,3% |
| 14% | R$ 64,50 | R$ 5,31 | 8,2% |
| 20% | R$ 60,00 | R$ 1,80 | 3,0% |
| 30% | R$ 52,50 | R$ 4,05 de prejuízo | −7,7% |
Um desconto de 30%, que soa razoável para atacado, faz cada vestido sair com R$ 4,05 de prejuízo.
O teto vale para o desconto total, não para cada desconto. Se a tabela de atacado dá 14% e uma faixa por quantidade dá mais 5% sobre esse preço, o desconto real é de 18,3% e o vestido cai para R$ 61,28, abaixo do mínimo. Já 10% na tabela e 4% na faixa somam 13,6% (R$ 64,80) e cabem. Faça a mesma conta com cupom e desconto no Pix, se puderem cair no mesmo pedido, e veja como usar o desconto progressivo sem perder margem.
Se o atacado aumentar muito o faturamento, o percentual de despesas fixas cai e o preço mínimo também. Refaça a conta com o faturamento novo antes de dar mais desconto, não depois.
Como montar isso no Linqui
O Linqui, que é a ferramenta que a gente desenvolve, não calcula o markup: ele recebe o preço que você calculou e aplica as regras de cada tabela de preço no catálogo, para que cada cliente veja o preço certo e mande o pedido pronto pelo WhatsApp. Com os números do exemplo:
Cadastre o preço de varejo no produto. No campo Preço de venda, R$ 75,00. É o preço que qualquer visitante do catálogo vê.
Crie a tabela de atacado. Em Aplicativos, Tabela de preços, crie uma tabela chamada Atacado. Em Para quem vale, escolha Somente clientes cadastrados; em Quando vale, Por quantidade total de itens no pedido, com quantidade mínima 6.
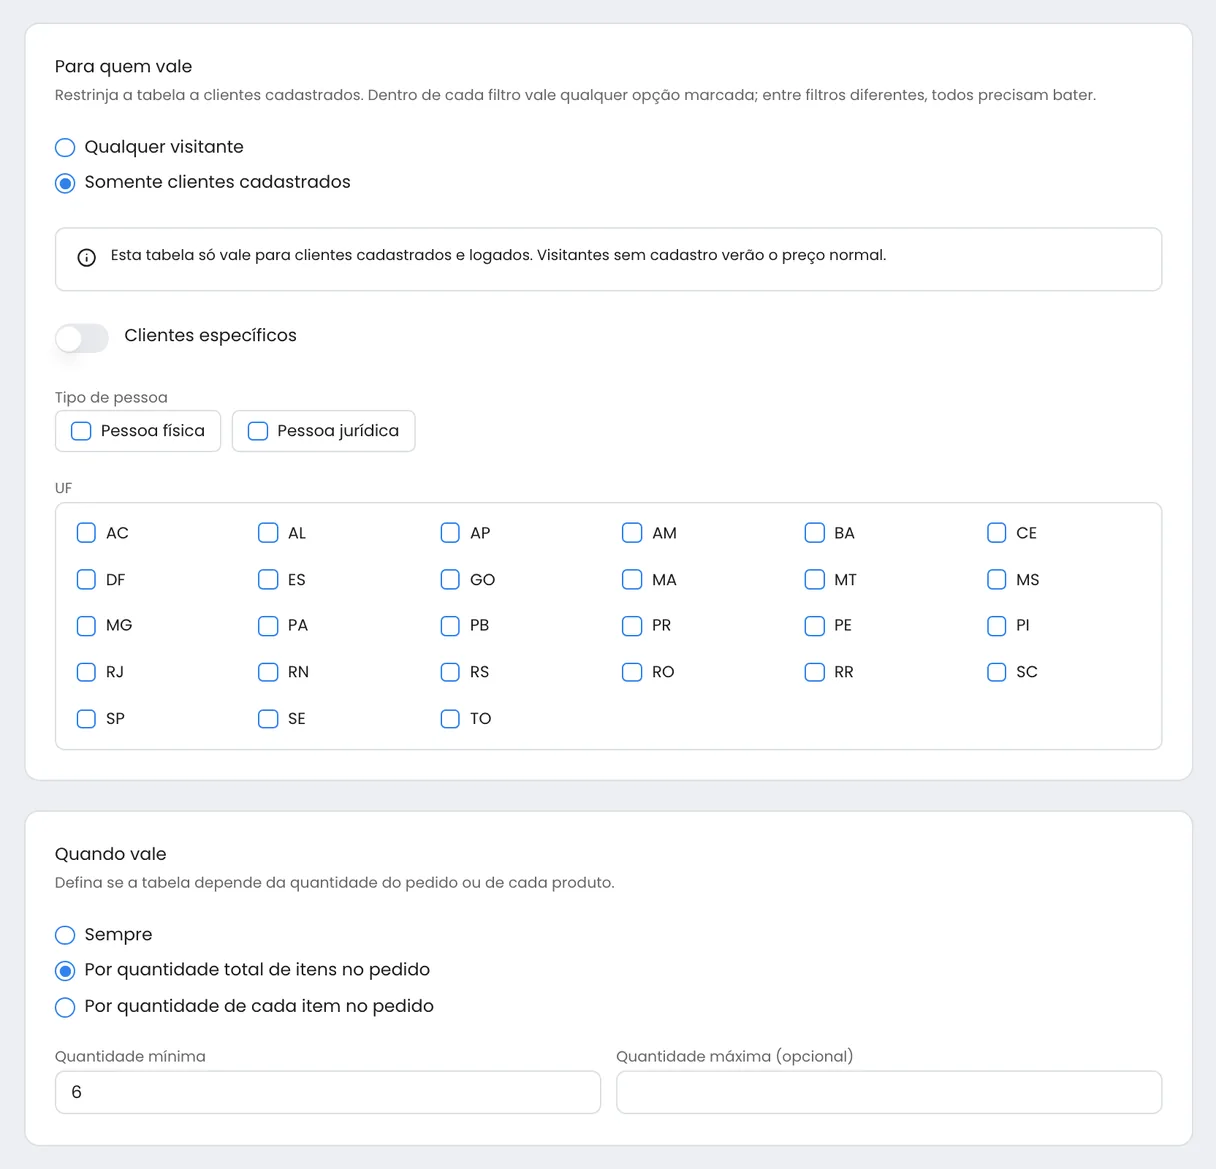
A tabela Atacado só vale para clientes cadastrados e logados, em pedidos a partir de 6 itens.
Aplique o desconto por categoria. Na aba Regras automáticas, adicione a categoria Vestidos com Desconto de 14%. A regra vale também para as subcategorias e para os produtos cadastrados depois. Ligue o Smart Pricing: ele arredonda o preço calculado sempre para cima, e R$ 64,50 vira R$ 64,90.
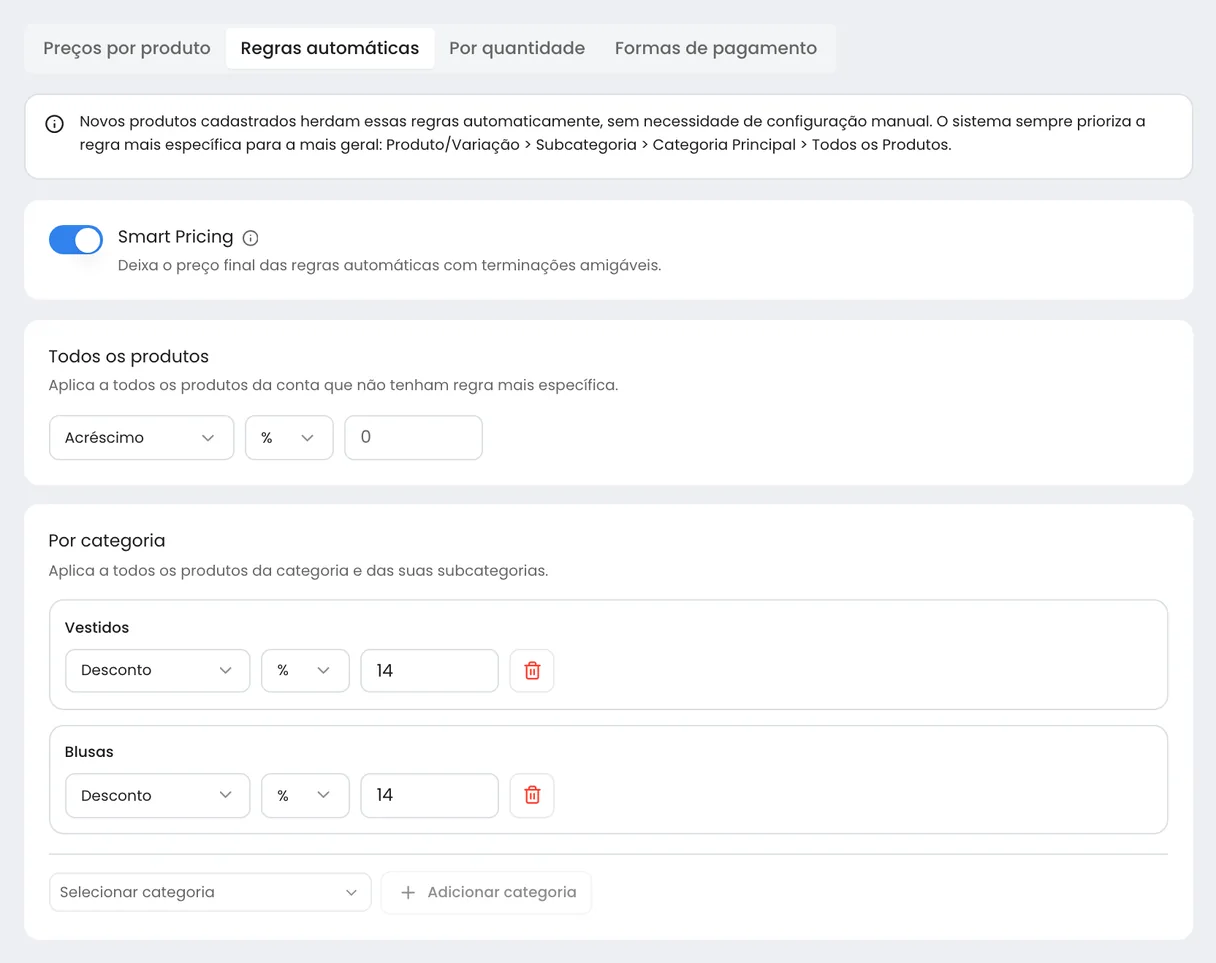
As regras por categoria aplicam o teto de 14% a vestidos e blusas, e o Smart Pricing arredonda o preço para cima (R$ 64,50 vira R$ 64,90).
Trate as exceções produto a produto. Se uma peça tem custo ou despesa diferente, use Preço fixo na aba Preços por produto, com o preço que saiu da conta dela. A regra do produto vale mais que a da categoria.
O passo a passo completo está na ajuda da Tabela de preços. Para organizar os preços antes de cadastrar, use o modelo de tabela de preço para atacado e varejo, com planilha para baixar. Se preferir separar os públicos, dá para ligar a tabela a um catálogo só de atacado; o artigo sobre ter vários catálogos ou um catálogo único ajuda a decidir. Para testar com os seus produtos, crie seu catálogo e teste grátis por 7 dias.
Perguntas frequentes
Qual é o markup ideal?
Não existe um número único. O markup certo é o que cobre as suas despesas variáveis, as suas despesas fixas e a margem que você quer, e duas lojas que vendem o mesmo produto podem precisar de markups diferentes porque têm aluguel e faturamento diferentes. Calcule o seu com a fórmula e compare o preço final com o do mercado: se ficar muito acima, mexa no custo ou nas despesas.
Markup pode ser maior que 100%?
Pode. Markup de 100% sobre o custo significa vender pelo dobro do custo (multiplicador 2); acima disso, o preço passa do dobro do custo. Já a margem, medida sobre o preço de venda, nunca chega a 100%, porque o custo sempre ocupa uma parte do preço. Por isso markup de 100% corresponde a 50% de margem bruta, e não a 100% de lucro.
Frete e taxa do cartão entram no markup?
Entram como despesas variáveis quando acontecem a cada venda: taxa da maquininha ou do link de pagamento, comissão, frete grátis que você paga, taxa de marketplace. Calcule cada uma em percentual do preço de venda e some ao imposto. Já o frete que o fornecedor cobra na compra da mercadoria vai no custo unitário, dividido pelas peças do pedido.
Como calcular o markup no Excel?
Coloque o custo na célula A2 e as despesas variáveis, as despesas fixas e a margem em B2, C2 e D2, em percentual (7%, 18% e 15%). O preço de venda é =A2/(1-(B2+C2+D2)) e o markup multiplicador é =1/(1-(B2+C2+D2)). Arraste as fórmulas para as outras linhas e cada produto ganha o seu preço com a mesma estrutura de despesas.
De quanto em quanto tempo devo refazer o markup?
Sempre que um dos números da conta mudar: reajuste do fornecedor, aluguel novo, faturamento médio em outro patamar, mudança de faixa no Simples, outra forma de receber ou a nova escolha sobre IBS e CBS. Uma rotina simples é olhar a conta junto com o fechamento do mês que o contador manda e refazê-la, no mínimo, a cada virada de semestre.
Fontes
Markup: o que é, pra que serve e como calcular, Sebrae RN, 2024.
Guia prático de precificação para os pequenos negócios, Sebrae Bahia, 2020.
Lei Complementar nº 123, de 14 de dezembro de 2006 (art. 18 e Anexo I), Presidência da República, consultado em 04/10/2026.
MEI: atualização de valores devidos em 2026, Receita Federal, Portal do Simples Nacional, 2026.
CGSN define prazos de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS para 2027, Receita Federal, Portal do Simples Nacional, 2026.