
Margem de lucro: como calcular (e qual é a ideal para revenda)
Margem bruta, de contribuição e líquida com contas em R$, a margem média de cada ramo do comércio segundo o IBGE e quanto um desconto custa.
 Wellington Santos
Neste artigo
- O que é margem de lucro?
- Como calcular a margem bruta?
- Como calcular a margem de contribuição (e o ponto de equilíbrio)?
- Como calcular a margem líquida?
- Margem por produto: por que olhar em % e em reais?
- Qual é a margem de lucro ideal para revenda?
- Quanto um desconto custa na sua margem?
- Perguntas frequentes
- Fontes
Margem de lucro é a parte do preço de venda que fica com você depois de tirar os custos, em percentual. A fórmula: (preço de venda − custos) ÷ preço de venda × 100. Um hidratante vendido a R$ 39,90 que custou R$ 17,00 tem margem bruta de 57,4%; depois de imposto, taxas e despesas fixas, a margem líquida fica bem menor.
Este guia é para quem revende e quer medir a margem que já tem. Você vai ver as três margens que valem a pena acompanhar, com as contas em reais de uma loja de cosméticos, a margem média de cada ramo do comércio segundo o IBGE e quanto um desconto custa.
Fórmula: margem = lucro ÷ preço de venda × 100. De uma margem para outra, muda o que você tira do preço.
As três margens: a bruta tira só o custo da mercadoria; a de contribuição tira também imposto, taxas e comissão; a líquida tira tudo, inclusive aluguel e pró-labore.
Margem ideal: não existe número único. A sua margem de contribuição precisa pagar as despesas fixas com o faturamento que você tem.
Referência do IBGE (2024): a margem bruta média equivale a 27,8% da receita no varejo, 18,0% no atacado e 46,3% no varejo de roupas.
Desconto: com margem de contribuição de 37,5%, um desconto de 10% exige vender 32,7% mais unidades para ganhar o mesmo.
O que é margem de lucro?
Margem de lucro é o percentual do preço de venda que sobra depois de descontar os custos. Ela é medida sobre o preço, e essa é a diferença para o markup, o índice aplicado sobre o custo para formar o preço. Se você ainda vai definir o preço, comece pelo artigo sobre como calcular o markup e o preço de venda; aqui o assunto é medir o resultado do preço que você já pratica.
Um produto de custo R$ 50,00 vendido a R$ 100,00 tem markup de 100% (R$ 50,00 sobre o custo) e margem bruta de 50% (R$ 50,00 sobre o preço). Confundir os dois faz muita gente achar que ganha o dobro do que ganha.
Existem várias margens, e cada uma tira uma parte diferente do preço (Sebrae SC, 2025):
| Margem | Fórmula | O que sai do preço | Pergunta que ela responde |
|---|---|---|---|
| Bruta | (vendas − custo das mercadorias) ÷ vendas | O que você pagou pelos produtos vendidos, com o frete da compra | O preço cobre bem o que paguei pelo produto? |
| De contribuição | (vendas − custo das mercadorias − despesas variáveis) ÷ vendas | Também imposto sobre a venda, taxa de cartão, comissão e frete grátis | Quanto cada venda deixa para pagar as contas fixas? |
| Líquida | lucro líquido ÷ vendas | Também aluguel, contador, sistemas, anúncios e pró-labore | Quanto sobrou de verdade no mês? |
A margem operacional, que aparece em alguns guias, fica entre as duas últimas. No Simples Nacional, em que o imposto é cobrado sobre a venda, ela praticamente coincide com a líquida.
Como calcular a margem bruta?
Margem bruta = (vendas − custo das mercadorias vendidas) ÷ vendas × 100. No hidratante: (R$ 39,90 − R$ 17,00) ÷ R$ 39,90 = 57,4%.
No mês, a conta usa os totais. Imagine uma loja de cosméticos em Feira de Santana que vende pelo Instagram e pelo WhatsApp (um exemplo, com números redondos). Em setembro ela vendeu R$ 14.000,00, e os produtos que saíram tinham custado R$ 7.700,00. Margem bruta: (R$ 14.000,00 − R$ 7.700,00) ÷ R$ 14.000,00 = 45%.
O custo é o do que foi vendido, não o total comprado no mês. Sem o custo de cada item vendido, use o estoque, como faz o IBGE, que soma as compras do período e a variação dos estoques (IBGE, Pesquisa Anual de Comércio 2024):
Custo das mercadorias vendidas = estoque no início do mês + compras do mês − estoque no fim do mês.
Na loja: R$ 21.000,00 de estoque em 1º de setembro, mais R$ 8.200,00 de compras, menos R$ 21.500,00 de estoque no dia 30, dão R$ 7.700,00. Conte o estoque pelo preço de custo, nunca pelo de venda.
Como calcular a margem de contribuição (e o ponto de equilíbrio)?
Margem de contribuição = (vendas − custo das mercadorias − despesas variáveis) ÷ vendas × 100. É o que sobra das vendas para pagar as despesas fixas e gerar lucro; despesas variáveis são as que só existem quando você vende, como imposto sobre a venda e comissão (Sebrae, Margem de contribuição: quanto sobra para sua empresa?).
Na loja do exemplo, as despesas variáveis de setembro foram R$ 560,00 de Simples (4%, a alíquota que o contador informou), R$ 280,00 de taxas de cartão e de link de pagamento (2% das vendas, porque parte dos clientes paga no Pix) e R$ 210,00 de frete grátis. Somam R$ 1.050,00, ou 7,5% das vendas. Margem de contribuição: R$ 14.000,00 − R$ 7.700,00 − R$ 1.050,00 = R$ 5.250,00, ou 37,5%.
Com ela você acha o ponto de equilíbrio: o faturamento que cobre todos os gastos fixos e variáveis, sem lucro nem prejuízo (Sebrae Bahia, 2020). A conta é despesas fixas ÷ margem de contribuição em decimal. A loja tem R$ 4.200,00 de despesas fixas, com o pró-labore: R$ 4.200,00 ÷ 0,375 = R$ 11.200,00 por mês. Abaixo disso, o mês fecha no prejuízo, por mais que o movimento pareça bom.
Como calcular a margem líquida?
Margem líquida = lucro líquido ÷ vendas × 100, e o lucro líquido é o que sobra depois de todas as despesas do mês. O jeito mais claro é montar o resultado de cima para baixo:
| Loja de cosméticos, setembro (exemplo) | Valor | % das vendas |
|---|---|---|
| Vendas | R$ 14.000,00 | 100% |
| (−) Custo das mercadorias vendidas | R$ 7.700,00 | 55% |
| (=) Lucro bruto | R$ 6.300,00 | 45% |
| (−) Simples Nacional | R$ 560,00 | 4% |
| (−) Taxas de cartão e link de pagamento | R$ 280,00 | 2% |
| (−) Frete grátis | R$ 210,00 | 1,5% |
| (=) Margem de contribuição | R$ 5.250,00 | 37,5% |
| (−) Aluguel, contador, internet, energia, sistemas e anúncios | R$ 2.800,00 | 20% |
| (−) Pró-labore da dona | R$ 1.400,00 | 10% |
| (=) Lucro líquido | R$ 1.050,00 | 7,5% |
Margem líquida: R$ 1.050,00 ÷ R$ 14.000,00 = 7,5%. Sem o pró-labore, ela pareceria de 17,5% (R$ 2.450,00), mas boa parte desse dinheiro é o seu salário. Com ele dentro das despesas fixas, o lucro passa a ser o que o negócio rende além do seu trabalho.
Margem por produto: por que olhar em % e em reais?
Porque o produto com a menor margem percentual pode ser o que deixa mais dinheiro por venda. Veja três produtos da mesma loja, com despesas variáveis médias de 7,5% do preço:
| Produto | Preço | Custo | Margem bruta | Margem de contribuição por unidade | Margem de contribuição em % |
|---|---|---|---|---|---|
| Perfume 100 ml | R$ 189,90 | R$ 128,00 | 32,6% | R$ 47,66 | 25,1% |
| Hidratante 400 ml | R$ 39,90 | R$ 17,00 | 57,4% | R$ 19,91 | 49,9% |
| Batom | R$ 29,90 | R$ 12,50 | 58,2% | R$ 15,16 | 50,7% |
O perfume tem metade da margem percentual do hidratante, mas cada perfume vendido deixa R$ 47,66, mais do que dois hidratantes. Tirá-lo da vitrine "porque a margem é baixa" diminuiria o dinheiro que sobra no mês.
O contrário também acontece: se no Dia das Mães o perfume virar metade das vendas, a margem percentual da loja cai sem nenhum preço mudar. É o efeito do mix de vendas. O alerta de verdade é produto com margem de contribuição negativa, vendido abaixo do custo mais as despesas variáveis; o Sebrae só aceita isso em promoção planejada, com outros produtos compensando.
Qual é a margem de lucro ideal para revenda?
Não existe uma margem ideal que sirva para qualquer revenda. A margem certa é a que passa em três testes com os seus números:
A margem de contribuição paga as despesas fixas. O faturamento médio precisa ficar acima do ponto de equilíbrio com folga. A loja do exemplo vende R$ 14.000,00 e empata em R$ 11.200,00: as vendas podem cair até 20% antes de dar prejuízo.
A margem líquida fica positiva com o pró-labore dentro. A meta é sua, mas o lucro precisa aparecer na maioria dos meses, e não só em dezembro.
A margem bruta não destoa do seu ramo. Muito abaixo da média costuma ser preço baixo ou compra cara; muito acima, confira se o preço não está afastando cliente.
Para o terceiro teste, a referência com metodologia pública é a Pesquisa Anual de Comércio do IBGE. Ela mede a "taxa de margem de comercialização": a margem dividida pelo custo das mercadorias revendidas, uma conta sobre o custo, como o markup (IBGE, PAC 2024). Para comparar com a sua margem bruta, converta: margem sobre a receita = taxa ÷ (1 + taxa). Os números de 2024 (IBGE, SIDRA, tabela 10645):
| Ramo do comércio (IBGE, 2024) | Taxa de margem do IBGE (sobre o custo) | Margem bruta equivalente (sobre a receita) |
|---|---|---|
| Varejo, todos os ramos | 38,6% | 27,8% |
| Varejo de roupas e complementos | 86,1% | 46,3% |
| Varejo de calçados, artigos de couro e de viagem | 70,1% | 41,2% |
| Varejo de tecidos e armarinho | 77,9% | 43,8% |
| Varejo de móveis, iluminação e artigos para casa | 68,5% | 40,7% |
| Farmácias, perfumarias e lojas de cosméticos | 66,2% | 39,8% |
| Minimercados, mercearias e armazéns | 32,8% | 24,7% |
| Hipermercados e supermercados | 26,5% | 20,9% |
| Atacado, todos os ramos | 22,0% | 18,0% |
| Atacado de roupas e acessórios | 57,6% | 36,5% |
| Atacado de cosméticos, perfumaria e farmacêuticos | 47,4% | 32,2% |
| Atacado de papel, papelão, embalagens e sucatas | 35,0% | 25,9% |
Três cuidados ao ler a tabela. É a média de empresas de todos os tamanhos, das grandes redes ao pequeno lojista. É margem antes de qualquer despesa, ou seja, margem bruta, e não lucro. E o IBGE calcula sobre a receita já sem os impostos sobre a venda, então a sua conta pode dar um ou dois pontos diferente.
A loja do exemplo, com 45%, está acima dos 39,8% do grupo, que inclui as farmácias. Desconfie de listas de "margem ideal por setor" que não dizem de onde vieram os números: para a margem líquida, não há estatística oficial por porte e ramo que sirva de régua, e o número que vale é o da sua conta do mês.
Quanto um desconto custa na sua margem?
Todo desconto sai inteiro da margem de contribuição, porque o custo da mercadoria não diminui. Na loja do exemplo, um produto de R$ 100,00 tem custo de R$ 55,00 e despesas variáveis de 7,5% do preço. Veja quanto sobra a cada desconto e quantas unidades a mais você precisa vender para sobrar o mesmo dinheiro:
| Desconto | Preço | Margem de contribuição por unidade | Unidades a mais para ganhar o mesmo |
|---|---|---|---|
| Sem desconto | R$ 100,00 | R$ 37,50 | - |
| 5% | R$ 95,00 | R$ 32,88 | +14,1% |
| 10% | R$ 90,00 | R$ 28,25 | +32,7% |
| 15% | R$ 85,00 | R$ 23,63 | +58,7% |
| 20% | R$ 80,00 | R$ 19,00 | +97,4% |
Com 20% de desconto, você precisa vender quase o dobro só para empatar. Desconto bom é o que traz venda que não aconteceria, como o pedido maior de quem leva mais peças. O artigo sobre desconto progressivo sem perder margem faz essa conta por faixa de quantidade, e o de ticket médio mostra como aumentar o pedido sem mexer no preço.
Para o preço especial de um cliente, inverta a conta: preço mínimo = custo ÷ (1 − despesas variáveis − margem de contribuição mínima que você aceita). Imagine um salão de beleza que revende o hidratante e paga no Pix, sem taxa de cartão, e uma margem mínima de 25% para esse cliente. Preço mínimo: R$ 17,00 ÷ (1 − 0,04 − 0,25) = R$ 23,94.
Acima disso, o preço paga o produto, o imposto e ainda contribui com 25% para as despesas fixas. No atacado, a mesma lógica vira um teto de desconto por categoria, como mostra o guia de como vender no atacado com pedido mínimo e preço por quantidade.
Como manter a margem quando cada cliente tem um preço
O Linqui, que é o catálogo para WhatsApp que a gente desenvolve, não calcula margem: o cadastro do produto não tem campo de custo. O que ele faz é aplicar no catálogo o preço que você calculou para cada cliente, para que ninguém receba um preço abaixo do mínimo por engano numa conversa. Com o salão do exemplo:
Crie a tabela. Em Aplicativos, Tabela de preços, crie a tabela "Salões parceiros". Em Onde vale, escolha Catálogos específicos e marque o catálogo que você montou só para os salões; em Para quem vale, escolha Somente clientes cadastrados. Assim o preço especial aparece só nesse catálogo e só para quem entrou com o cadastro.
Ponha o preço de cada produto. Na aba Preços por produto, use Preço fixo: o hidratante a R$ 27,90, que deixa 35,1% de margem de contribuição. A coluna Preço final mostra o que o cliente vai ver; confira se nenhum ficou abaixo do mínimo.
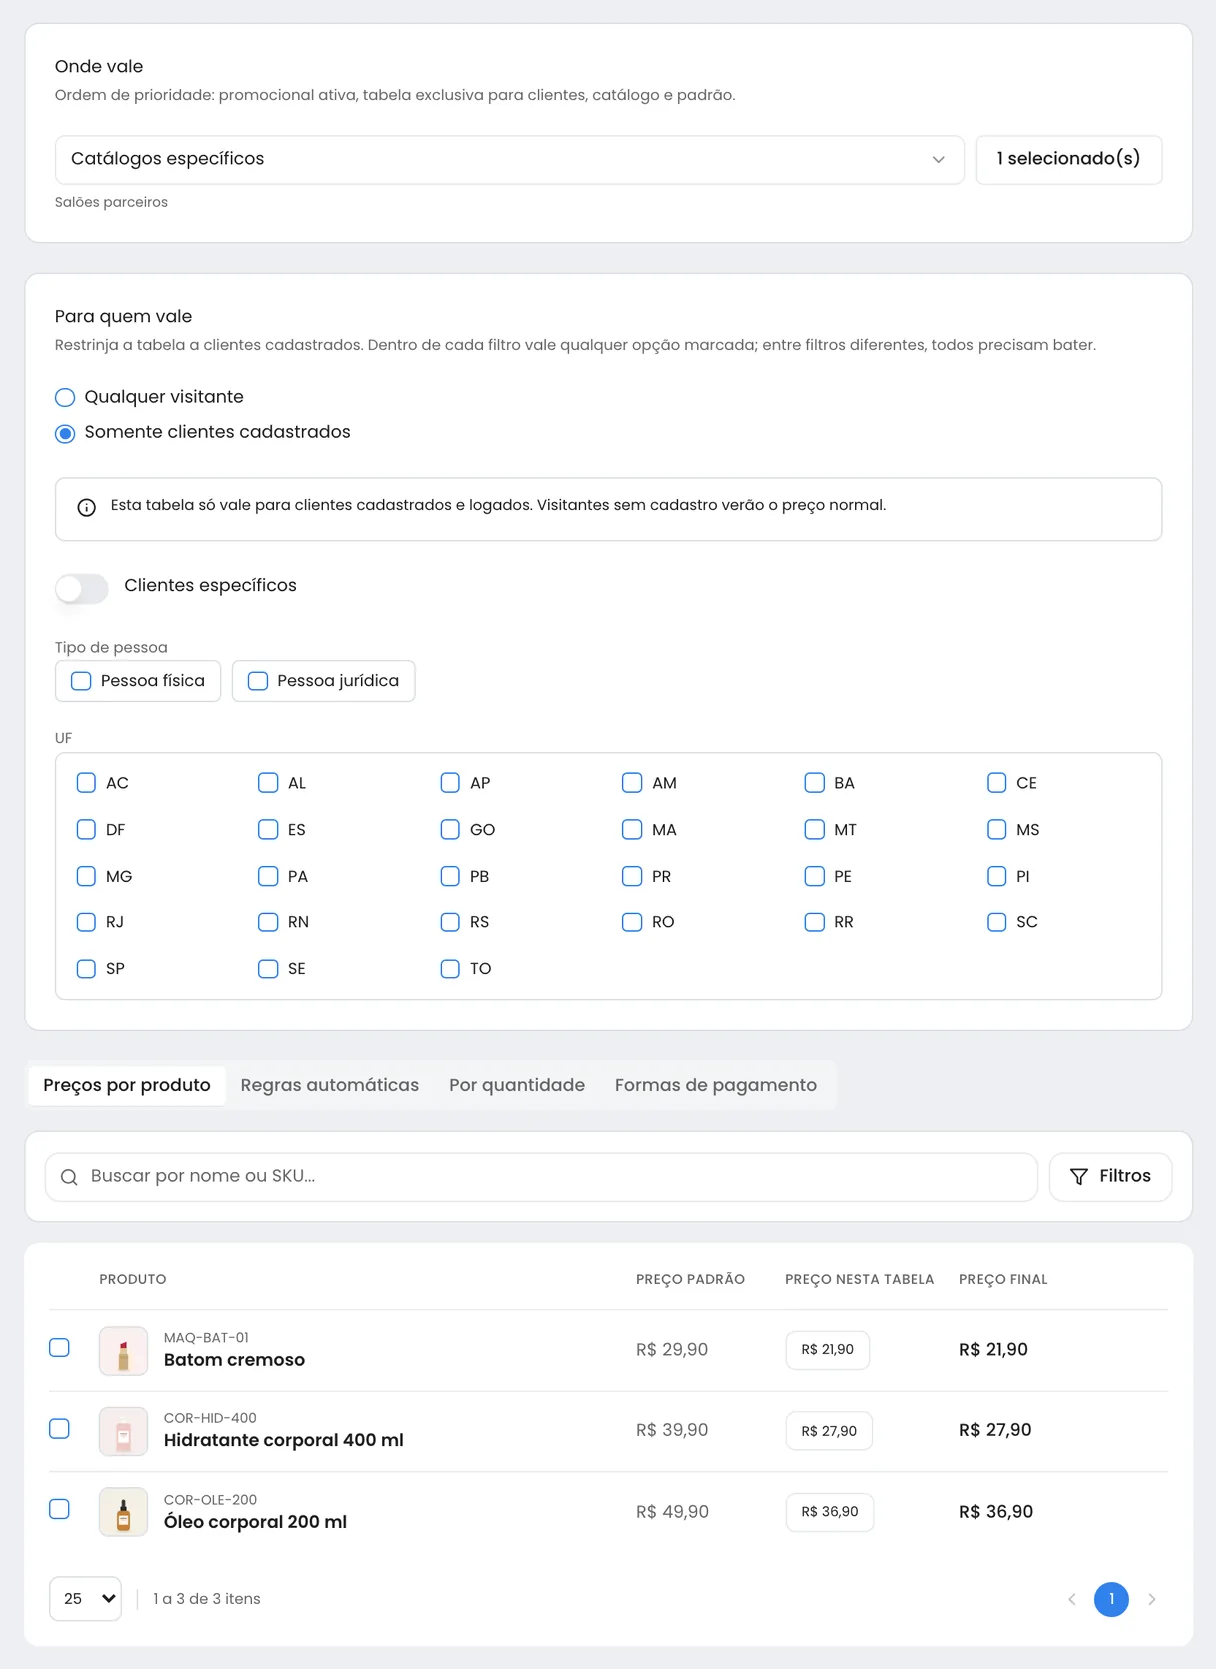
A tabela "Salões parceiros" vale só no catálogo dos salões e para clientes cadastrados: lá, o hidratante sai a R$ 27,90, acima do mínimo de R$ 23,94.
Mande o link do catálogo dos salões. Logado, o salão vê os preços da tabela e manda o pedido pronto pelo WhatsApp; quem não tem cadastro vê o preço normal. Para que só salão aprovado entre nesse catálogo, ligue "Apenas com cadastro ativo" em Acesso ao catálogo.
O passo a passo completo está na ajuda da Tabela de preços, e os planos que incluem o recurso, em planos e preços. Para organizar custo, preço e margem mínima de todos os produtos antes de cadastrar, use o modelo de tabela de preço com planilha para baixar.
Perguntas frequentes
Qual é a fórmula da margem de lucro?
Margem de lucro = (preço de venda − custos) ÷ preço de venda × 100. Na margem bruta, os custos são só o custo da mercadoria. Na de contribuição, entram também imposto sobre a venda, taxas e comissão. Na líquida, entram todas as despesas, inclusive aluguel e pró-labore. Um produto vendido a R$ 100,00 que custou R$ 60,00 tem margem bruta de 40%.
Qual a diferença entre margem bruta e margem líquida?
A margem bruta tira do preço só o custo da mercadoria e mostra se o preço cobre bem o que você pagou pelo produto. A margem líquida tira tudo: imposto, taxas, aluguel, contador, anúncios e pró-labore, e mostra o que sobrou de verdade. Na loja de cosméticos do exemplo deste artigo, a margem bruta é de 45% e a líquida, de 7,5%.
Margem de lucro pode ser maior que 100%?
Não. Como a margem é calculada sobre o preço de venda e o custo sempre ocupa uma parte dele, ela fica abaixo de 100%. O que passa de 100% é o markup, calculado sobre o custo: vender pelo triplo do custo é markup de 200% e margem bruta de 66,7%. Quando alguém fala em "margem de 150%", quase sempre está falando de markup.
Existe margem de lucro máxima permitida por lei?
Para o comércio em geral, não há teto de margem. A Lei de Liberdade Econômica garante o direito de definir livremente o preço em mercados não regulados (Lei 13.874/2019, art. 3º, III). O limite vem do Código de Defesa do Consumidor, que proíbe elevar o preço sem justa causa (Lei 8.078/1990, art. 39, X). Setores regulados têm regras próprias; na dúvida, consulte um advogado.
Como calcular a margem de lucro no Excel?
Ponha o preço na célula A2, o custo em B2 e as despesas variáveis em percentual em C2 (por exemplo, 7,5%). Margem bruta: =(A2-B2)/A2. Margem de contribuição: =(A2-B2-A2*C2)/A2. Formate as duas como porcentagem. Para o preço mínimo com uma margem de contribuição desejada em D2, use =B2/(1-C2-D2).
Fontes
Pesquisa Anual de Comércio 2024 (volume 36), IBGE, 2026.
Tabela 10645: margem e taxa de margem de comercialização por divisão, grupo e classe de atividade (PAC 2024), IBGE, SIDRA, 2026.
O que é e como calcular margem de lucro?, Sebrae SC, 2025.
Margem de contribuição: quanto sobra para sua empresa?, Sebrae, consultado em 04/10/2026.
Guia prático de precificação para os pequenos negócios, Sebrae Bahia, 2020.
Lei nº 13.874/2019, Lei de Liberdade Econômica (art. 3º), Presidência da República, 2019.
Lei nº 8.078/1990, Código de Defesa do Consumidor (art. 39), Presidência da República, 1990.